
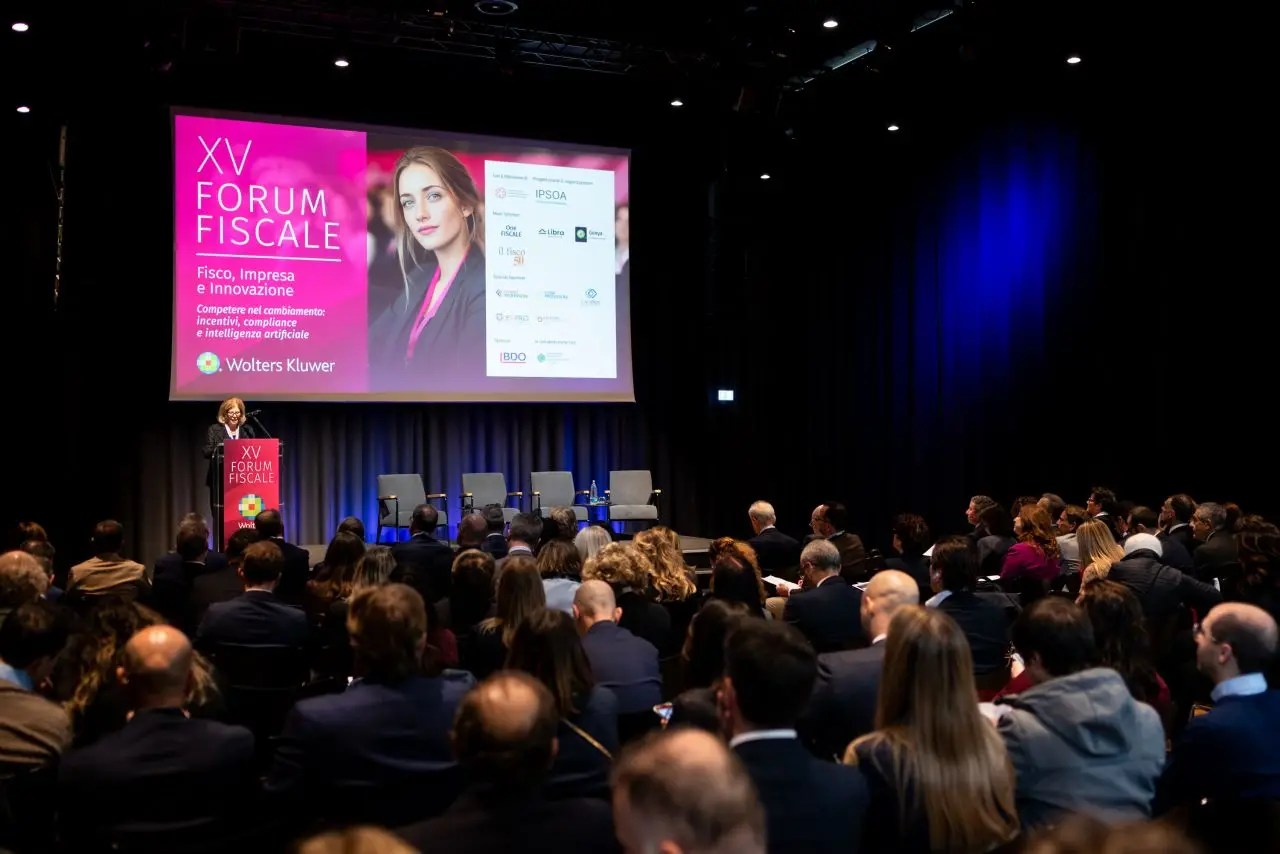
Al Forum è emerso come come cambia il sistema tributario italiano. Diverse implicazioni per tutti gli attori in gioco
La competitività delle imprese passa anche dalla capacità di confrontarsi con un sistema fiscale più semplice, prevedibile e orientato a sostenere gli investimenti. Allo stesso tempo, l’evoluzione tecnologica sta modificando profondamente il rapporto tra contribuenti e Amministrazione finanziaria, introducendo nuovi strumenti per la gestione dei rischi, i controlli e gli adempimenti.
Sono questi alcuni dei temi affrontati durante il XV Forum Fiscale di Wolters Kluwer, intitolato Fisco, Impresa e Innovazione – Competere nel cambiamento: incentivi, compliance e intelligenza artificiale, che si è svolto a Milano riunendo rappresentanti delle istituzioni, professionisti tributari, consulenti e manager aziendali.
Il confronto, organizzato in collaborazione con l’Ordine dei Dottori Commercialisti e degli Esperti Contabili di Milano e il Consiglio Nazionale della categoria, ha approfondito quattro ambiti particolarmente rilevanti per il futuro del sistema tributario: il completamento della riforma fiscale e le prospettive della Legge di Bilancio 2027, gli incentivi agli investimenti, l’evoluzione della cooperative compliance e l’impiego dell’intelligenza artificiale nelle attività fiscali.
«Il lavoro dei professionisti sta cambiando profondamente. Come Wolters Kluwer vogliamo aiutarli a trasformare questa evoluzione in opportunità, mettendo insieme innovazione tecnologica, competenze e contenuti autorevoli», ha commentato Giulietta Lemmi, CEO di Wolters Kluwer Italia.
Riforma fiscale e incentivi: la certezza normativa come leva per la competitività
Uno dei principali nodi emersi dal Forum riguarda la necessità di garantire alle imprese un quadro fiscale stabile e coerente. La prevedibilità delle regole rappresenta infatti un elemento determinante per programmare gli investimenti, valutare nuove iniziative industriali e affrontare la competizione internazionale.
La fase conclusiva della riforma fiscale e le misure attese con la Legge di Bilancio 2027 costituiscono quindi un passaggio importante per definire il rapporto tra prelievo fiscale, sostegno alla crescita e attrattività del sistema produttivo italiano.
Secondo Gianfranco Ferranti, Docente della Scuola Nazionale dell’Amministrazione, Avvocato e Direttore scientifico delle riviste Il Corriere Tributario e il fisco, la competizione fiscale internazionale sta cambiando natura. Non sono più soltanto le aliquote a determinare l’attrattività di un Paese, ma anche la capacità di offrire condizioni favorevoli per l’insediamento di nuove attività produttive e la realizzazione di investimenti.
La sfida per l’Italia consiste dunque nel trovare un equilibrio tra gli incentivi destinati a sostenere gli investimenti e la necessità di tutelare il gettito fiscale. Un tema che si intreccia sempre più con l’innovazione tecnologica: l’intelligenza artificiale, ha osservato Ferranti, può migliorare la qualità dei controlli e dei servizi fiscali, ma comporta anche nuove responsabilità per tutti i soggetti che la utilizzano, dall’Amministrazione finanziaria ai giudici tributari, passando per professionisti e imprese.

Proprio gli incentivi rappresentano uno degli strumenti attraverso cui la politica fiscale può orientare le scelte industriali. Dalle agevolazioni per le Zone Economiche Speciali e le Zone Logistiche Semplificate ai nuovi strumenti per sostenere gli investimenti, le imprese si trovano davanti a un sistema articolato di opportunità, la cui efficacia dipende anche dalla capacità di gestirle correttamente.
Antonio Tomassini, Partner di DLA Piper e membro del Professional Board One Fiscale, ha sottolineato come la fruizione dei benefici fiscali richieda un’attenta valutazione preliminare. Non basta infatti individuare un’agevolazione potenzialmente interessante: occorre verificare la corretta qualificazione dei beni e dei progetti, rispettare scadenze e requisiti, documentare le spese e valutare gli effetti dell’eventuale cumulo tra più misure.
La gestione degli incentivi diventa così un’attività strategica, destinata a incidere sulle decisioni di investimento e sulle prospettive industriali delle aziende.
Cooperative compliance: il rischio fiscale entra nella governance aziendale
Un secondo tema centrale riguarda l’evoluzione della cooperative compliance, il modello di adempimento collaborativo che punta a costruire un rapporto più trasparente e basato sulla fiducia tra imprese e Amministrazione finanziaria.
Il principio alla base di questo approccio è quello di individuare e gestire preventivamente i rischi fiscali, superando una logica fondata prevalentemente sui controlli successivi e sulle eventuali contestazioni.

In questo contesto assume particolare importanza il Tax Control Framework (TCF), il sistema attraverso cui un’organizzazione identifica, misura, gestisce e monitora i rischi di natura tributaria. La sua adozione richiede processi strutturati, responsabilità definite e strumenti di controllo in grado di rendere verificabile la gestione fiscale dell’impresa.
Il tema è destinato a coinvolgere un numero crescente di aziende. La soglia di accesso alla cooperative compliance, attualmente fissata a 500 milioni di euro di ricavi o volume d’affari per il biennio 2026-2027, è infatti destinata a scendere a 100 milioni dal 2028, ampliando progressivamente la platea dei potenziali partecipanti.
Per le imprese questo significa investire nella governance fiscale e rafforzare i sistemi interni di controllo. Per i professionisti si apre invece uno spazio di consulenza sempre più importante, che non riguarda soltanto l’interpretazione delle norme, ma anche la progettazione di procedure e modelli organizzativi capaci di prevenire le criticità.
Marco Lio, Tax Partner di PwC TLS, ha evidenziato il legame tra i benefici riconosciuti dal regime di adempimento collaborativo e la capacità dell’impresa di dotarsi di un sistema efficace di gestione del rischio fiscale. La cooperative compliance può infatti offrire vantaggi sia sul piano delle modalità e dei tempi dei controlli, sia sotto il profilo sanzionatorio, a condizione che l’azienda adotti comportamenti trasparenti e disponga di un Tax Control Framework adeguato.


Intelligenza artificiale: controlli fiscali più evoluti e nuove responsabilità
L’intelligenza artificiale è stata protagonista di una parte significativa del Forum, in particolare per il suo impatto sui controlli fiscali e sulle attività dei professionisti.
La disponibilità di strumenti capaci di analizzare grandi quantità di informazioni, individuare anomalie e riconoscere schemi ricorrenti sta aumentando le possibilità di intervento dell’Amministrazione finanziaria. L’analisi dei dati può diventare più approfondita e tempestiva, rendendo più efficace l’individuazione di situazioni potenzialmente irregolari.
Ma l’evoluzione non riguarda soltanto il Fisco. Anche le imprese possono utilizzare le stesse tecnologie per analizzare la propria posizione tributaria, individuare preventivamente eventuali criticità e verificare la coerenza dei dati e delle dichiarazioni.
È proprio su questo aspetto che si è concentrata Eleonora Briolini, Tax Partner di BDO Italia, sottolineando come le aziende debbano prepararsi a essere analizzate con strumenti sempre più sofisticati.
«Se l’Amministrazione analizza i dati con strumenti evoluti, l’impresa ha il dovere di leggersi con gli stessi occhi prima che lo faccia l’Amministrazione», ha osservato Briolini.

L’intelligenza artificiale, insieme a un Tax Control Framework certificato, può quindi contribuire a trasformare la gestione del rischio fiscale. Attraverso l’analisi dei flussi informativi strutturati e attività di self-risk assessment, le aziende possono individuare in anticipo anomalie e aree di esposizione, passando da un atteggiamento difensivo, attivato in seguito a un controllo, a una gestione preventiva e continuativa della compliance.
L’obiettivo è anche quello di instaurare un dialogo più equilibrato con l’Amministrazione finanziaria, fondato sulla disponibilità di informazioni affidabili e sulla capacità dell’impresa di dimostrare la solidità dei propri processi di controllo.
L’introduzione dell’AI nelle attività fiscali apre inoltre nuove prospettive per commercialisti, consulenti e professionisti tributari. L’automazione delle operazioni ripetitive e l’analisi più rapida dei dati possono liberare risorse da destinare ad attività consulenziali a maggiore valore aggiunto. Restano tuttavia centrali la qualità delle informazioni utilizzate, la trasparenza dei processi e la supervisione umana, soprattutto quando le analisi tecnologiche contribuiscono a orientare decisioni con conseguenze fiscali e giuridiche.
Professionisti fiscali, la trasformazione passa anche dagli strumenti digitali
 L’evoluzione normativa e tecnologica sta quindi ridefinendo anche il ruolo dei professionisti. La conoscenza delle disposizioni tributarie rimane fondamentale, ma deve essere accompagnata dalla capacità di utilizzare strumenti digitali, interpretare i dati e supportare le imprese nella gestione dei rischi.
«Il lavoro dei professionisti sta cambiando profondamente. Come Wolters Kluwer vogliamo aiutarli a trasformare questa evoluzione in opportunità, mettendo insieme innovazione tecnologica, competenze e contenuti autorevoli», ha dichiarato Giulietta Lemmi, CEO di Wolters Kluwer Italia.

Una prospettiva condivisa anche da Sergio Liscia, Vice President & General Management di Wolters Kluwer Tax & Accounting Europe South Region, che ha evidenziato l’importanza di accompagnare la trasformazione della professione attraverso la combinazione di tecnologia e conoscenza specialistica.
In questo scenario si inseriscono le soluzioni sviluppate da Wolters Kluwer per il mercato fiscale e professionale. Tra queste, Genya per la gestione e l’automazione delle attività degli studi, Libra by Wolters Kluwer, workspace basato sull’intelligenza artificiale per lavorare con contenuti, dati e flussi professionali, e One FISCALE, dedicato all’informazione e all’aggiornamento in ambito tributario.
Conclusioni
I temi emersi durante l’incontro delineano un sistema fiscale in trasformazione, nel quale certezza normativa, incentivi, gestione preventiva dei rischi e innovazione tecnologica sono sempre più interconnessi. Per le imprese, la sfida non sarà soltanto adeguarsi alle nuove disposizioni, ma integrare la compliance fiscale nelle strategie di governance e competitività. Per i professionisti, invece, si apre una fase in cui competenze tributarie e capacità di utilizzare le nuove tecnologie saranno sempre più complementari.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link


