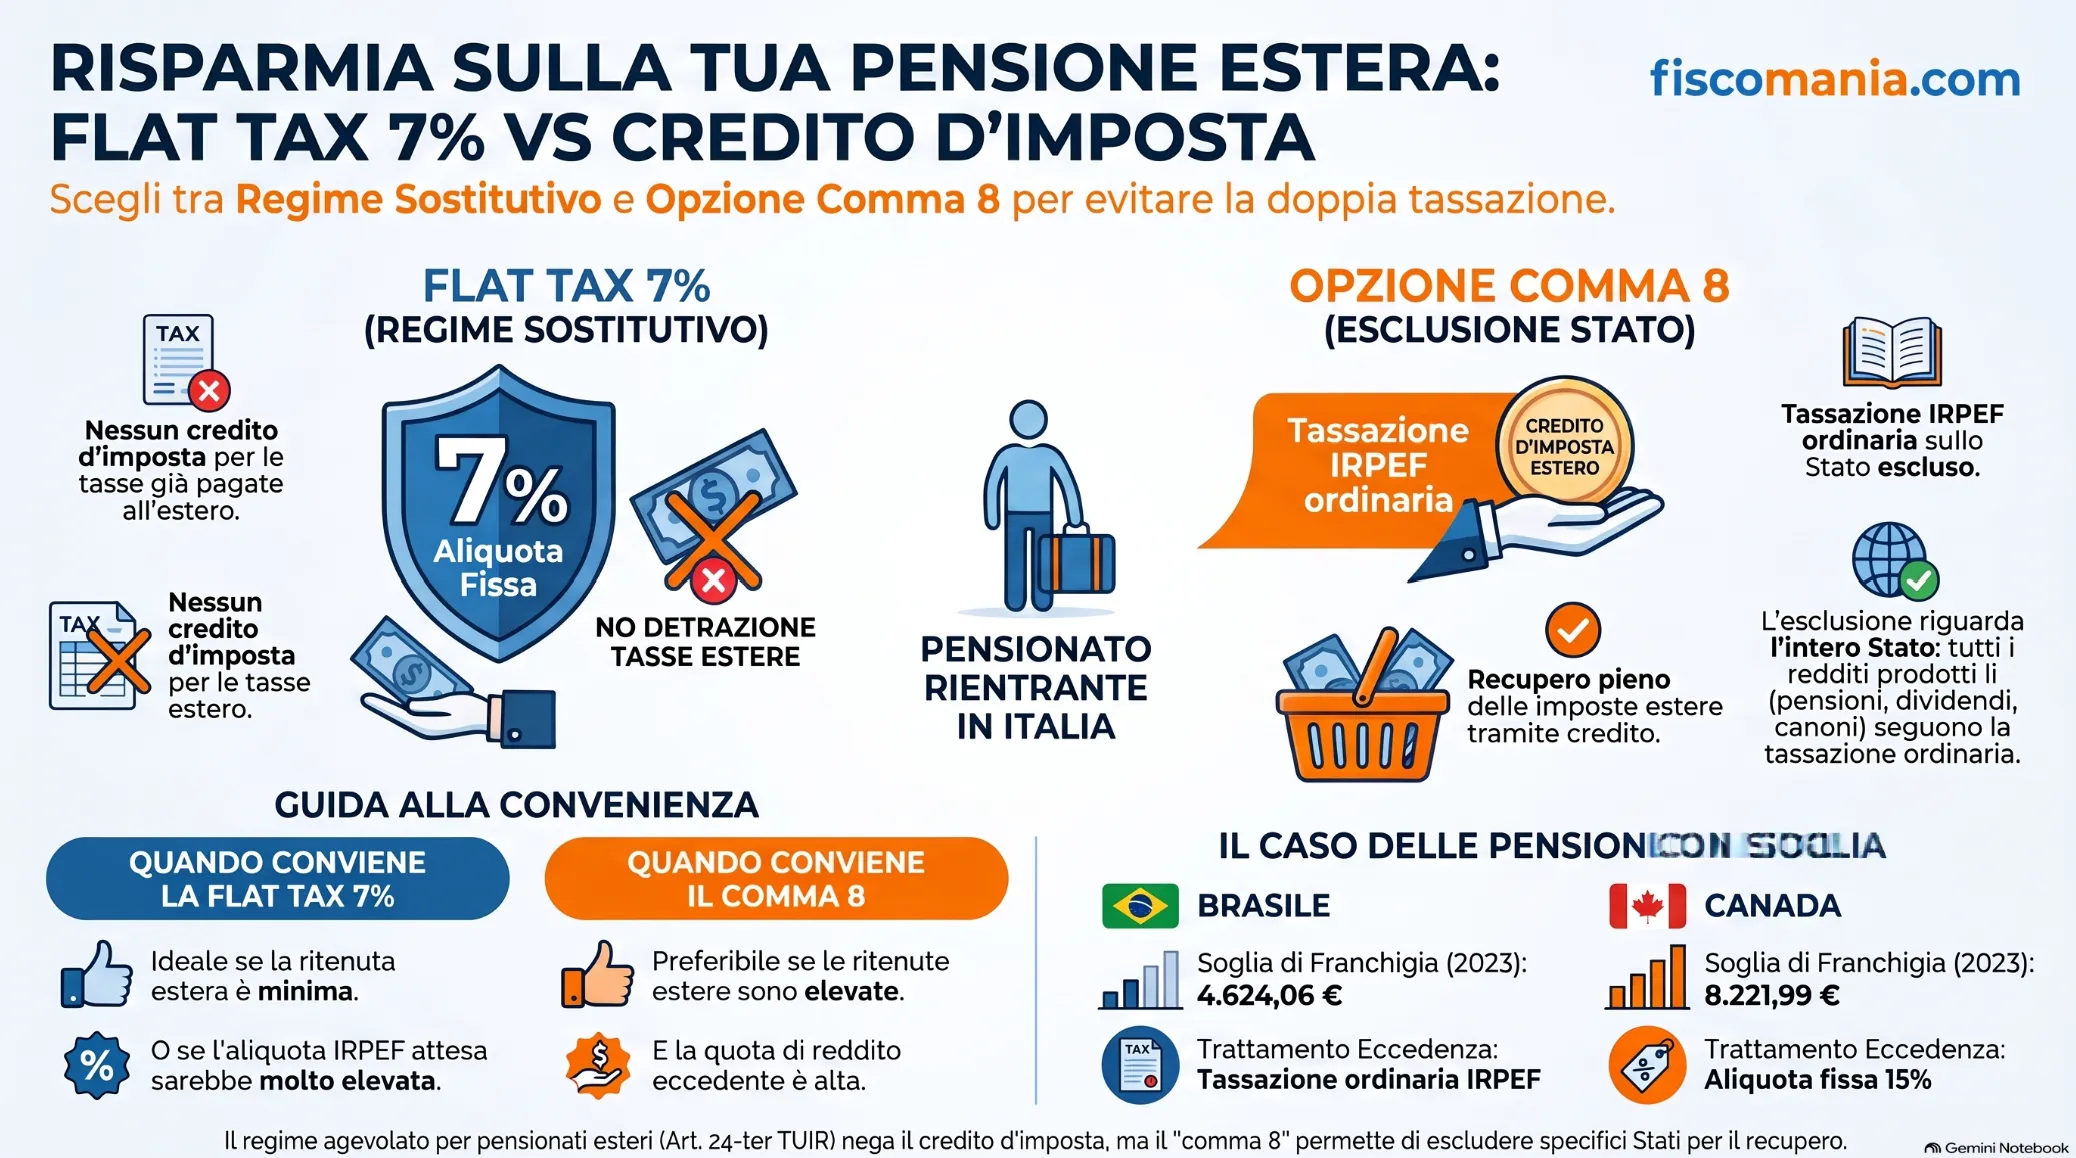
La flat tax 7% per pensionati esteri (art. 24-ter TUIR) esclude il credito d’imposta sui redditi assoggettati all’imposta sostitutiva. Il comma 8 permette di escludere uno Stato dall’opzione: tassazione ordinaria, ma con credito d’imposta.
La flat tax 7% per pensionati esteri, prevista dall’art. 24-ter TUIR, non ammette il credito d’imposta per le imposte pagate all’estero sui redditi assoggettati al regime sostitutivo. Lo conferma la Circolare Agenzia delle Entrate n. 21/E del 17 luglio 2020, che esclude l’applicazione dell’art. 165 TUIR ai redditi in regime 24-ter. Il comma 8 dello stesso articolo permette però di escludere specifici Stati o territori esteri dall’opzione: per i redditi lì prodotti si applica la tassazione IRPEF ordinaria, con diritto al credito d’imposta secondo le regole generali. La scelta tra le due strade non è indifferente quando la pensione estera sconta già un prelievo alla fonte nel Paese di provenienza, come nelle Convenzioni con soglie di esenzione parziale (ad esempio Brasile e Canada).
Come funziona l’esclusione di uno Stato dall’opzione (comma 8)
Chi ha esercitato l’opzione per la flat tax 7% può scegliere di non applicarla a uno o più Stati esteri specifici. Lo prevede il comma 8 dell’art. 24-ter TUIR: la persona fisica indica gli Stati esclusi in sede di esercizio dell’opzione, oppure con una modifica successiva alla stessa. La facoltà è quindi disponibile anche a chi ha già aderito al regime in un periodo d’imposta precedente, non solo al primo anno di trasferimento.
L’esclusione riguarda lo Stato, non la singola categoria di reddito: se un contribuente percepisce sia una pensione sia altri redditi (dividendi, canoni) dallo stesso Paese, escludere quello Stato porta tutti i redditi ivi prodotti fuori dal regime sostitutivo, non solo la pensione.
Per i redditi prodotti nello Stato escluso si applica la tassazione IRPEF ordinaria, con il diritto al credito d’imposta per le imposte estere secondo le regole generali dell’art. 165 TUIR. Il criterio per individuare in quale Stato un reddito è prodotto segue gli stessi criteri dell’art. 23 TUIR, richiamato espressamente dal comma 8.
Quando conviene escludere uno Stato: il caso delle Convenzioni a soglia
Alcune Convenzioni contro le doppie imposizioni non attribuiscono la tassazione delle pensioni private in modo esclusivo, ma prevedono una soglia di franchigia oltre la quale scatta l’imposizione concorrente. È il caso del Brasile e del Canada, due Paesi di provenienza frequenti per i pensionati che accedono al regime 24-ter.
Paese
Soglia di franchigia
Controvalore (anno d’imposta 2023)
Trattamento dell’eccedenza
Brasile
5.000 USD/anno
4.624,06 €
Tassazione ordinaria IRPEF
Canada
12.000 CAD/anno
8.221,99 €
Aliquota fissa 15%
Il dato è quello fornito dall’INPS con il messaggio n. 474 del 2 febbraio 2024, riferito all’anno d’imposta 2023: il controvalore in euro della soglia varia ogni anno in base al cambio, quindi va sempre verificato sull’annualità di riferimento.
Con una soglia di questo tipo, la pensione estera genera un doppio livello di tassazione potenziale sulla sola quota eccedente: quella del Paese della fonte e quella italiana. Chi include questo reddito nell’opzione 7% paga il sostitutivo sull’intero importo ma perde il credito per l’eventuale imposta già pagata all’estero sull’eccedenza; chi esclude lo Stato ex comma 8 recupera il credito, ma sconta l’IRPEF ordinaria anziché il 7% su tutto il reddito, franchigia compresa.
Tabella decisionale: includere o escludere lo Stato
La scelta tra le due opzioni dipende da tre variabili concrete, non da una regola valida in ogni caso.
Variabile
Favorisce l’inclusione nel 7%
Favorisce l’esclusione (comma 8)
Ritenuta già pagata all’estero sull’eccedenza
Assente o minima
Consistente, non recuperabile altrimenti
Quota di reddito eccedente la soglia di franchigia
Bassa rispetto al totale
Alta rispetto al totale
Aliquota IRPEF marginale attesa in regime ordinario
Elevata (il 7% resta comunque più conveniente)
Contenuta (il vantaggio del 7% si riduce)
Nessuna delle tre variabili è decisiva da sola. Un’eccedenza ampia con aliquota marginale IRPEF bassa e ritenuta estera consistente rende l’esclusione quasi sempre preferibile; una pensione quasi interamente sotto soglia rende l’inclusione nel 7% la scelta più semplice, perché il credito d’imposta perderebbe rilievo su un importo residuale.
Situazioni di rischio ricorrenti
Tre errori tecnici ricorrono con una certa frequenza in questo tipo di scelta.
Il primo riguarda chi aderisce al regime 7% senza considerare l’esistenza del comma 8. Include automaticamente tutti i redditi esteri nel sostitutivo, comprese le pensioni con una quota eccedente una soglia convenzionale già tassata alla fonte. Il risultato è una doppia imposizione economica che l’ordinamento non impone: la via del credito d’imposta esisteva, ma non è stata attivata per tempo.
Il secondo è opposto: il contribuente esclude uno Stato dall’opzione partendo dal presupposto che il credito d’imposta sia sempre più favorevole, senza calcolare l’effetto della tassazione IRPEF ordinaria sull’intero reddito di quello Stato, franchigia compresa. Se la quota eccedente la soglia è marginale rispetto al totale, l’esclusione può risultare più onerosa dell’inclusione nel 7%, proprio perché rinuncia al sostitutivo anche sulla parte che non avrebbe generato doppia imposizione.
Il terzo riguarda la tempistica: chi ha già subito una ritenuta estera definitiva deve conservare la documentazione che ne attesta il pagamento (ricevute, certificazioni equivalenti) per potersi avvalere del credito nell’anno corretto. Un contribuente che scopre solo in un secondo momento di dover applicare il credito, senza aver conservato questa documentazione, rischia di non riuscire a farlo valere nei termini.
Esempio numerico: pensione con soglia convenzionale
Un caso di scuola aiuta a vedere l’effetto pratico delle due opzioni. I valori sono ipotetici, costruiti solo a fini illustrativi, e non sostituiscono un calcolo sulla posizione specifica del contribuente.
Si ipotizzi una pensione estera di 30.000 euro annui, proveniente da uno Stato con soglia di franchigia convenzionale equivalente a 4.600 euro (valore vicino al controvalore 2023 della soglia Brasile vista sopra) e un’imposta alla fonte già trattenuta del 15% sulla quota eccedente la soglia.
Voce
Opzione 7% (nessun credito)
Esclusione ex comma 8 (IRPEF ordinaria + credito)
Base imponibile in Italia
30.000 € (intero importo)
30.000 € (intero importo, regime ordinario)
Imposta italiana
2.100 € (7% su 30.000)
Aliquote IRPEF ordinarie sull’intero importo (variabile per scaglioni)
Credito per imposta estera sull’eccedenza (25.400 € x 15%)
Non spettante
3.810 €, in detrazione dall’IRPEF dovuta
Il confronto mostra perché la sola aliquota nominale non basta: il 7% applicato sull’intero importo (2.100 €) è più basso di gran parte delle aliquote IRPEF anche di primo scaglione, ma l’opzione ordinaria recupera 3.810 € di credito che l’opzione sostitutiva non ammette. Il risultato finale dipende dall’aliquota IRPEF effettiva applicabile al reddito complessivo del contribuente in quell’anno, che va calcolata sulla situazione concreta e non desunta da questo esempio.
Consulenza fiscale online
Credito d’imposta o flat tax 7%: quale conviene nel tuo caso?
Scegliere tra imposta sostitutiva e regime ordinario con credito richiede il calcolo dell’aliquota IRPEF effettiva applicabile alla tua posizione. Una verifica prima di esercitare l’opzione evita scelte che, una volta effettuate, sono difficili da correggere.
La soglia di 5.000 dollari della Convenzione Italia-Brasile si somma alla flat tax 7%?
No. La soglia convenzionale stabilisce quale quota della pensione è tassabile in entrambi gli Stati; la flat tax 7% è l’aliquota che l’Italia applica, in alternativa all’IRPEF ordinaria, sui redditi esteri inclusi nell’opzione. Sono due meccanismi distinti: la soglia incide sulla ripartizione della potestà impositiva tra Stati, il 7% sull’aliquota applicata in Italia.
Il regime 24-ter riguarda solo la pensione o anche altri redditi esteri?
Riguarda tutti i redditi di fonte estera del contribuente, non solo la pensione che dà accesso al regime. Dividendi, interessi, canoni e redditi immobiliari esteri rientrano nell’imposta sostitutiva del 7%, salvo l’esclusione selettiva per Stato prevista dal comma 8.
Come si comunica all’Agenzia delle Entrate l’esclusione di uno Stato dall’opzione?
L’indicazione va data in sede di esercizio dell’opzione per il regime 24-ter, oppure con una modifica successiva alla stessa. Non è quindi necessario decidere l’esclusione fin dal primo anno: la facoltà resta disponibile anche in un periodo d’imposta successivo.
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.